
TIN নেওয়ার কাজ শেষ, সার্টিফিকেটও ডাউনলোড করে রেখেছেন। কিন্তু তারপর এক বন্ধু বলল, “ভাই, রিটার্নটা দিয়েছ তো?” আর আপনি থতমত খেয়ে ভাবলেন, রিটার্ন আবার কী জিনিস? এই অভিজ্ঞতা অনেকেরই হয়। সরকারি তথ্য অনুযায়ী টিআইএনধারীদের একটা বড় অংশ নিয়মিত রিটার্ন জমা দেন না। কেউ ভয় পান, কেউ ভাবেন প্রক্রিয়াটা জটিল, আবার কেউ জানেনই না যে TIN থাকলে রিটার্ন দিতে হয়। অথচ এখন পুরো কাজটা অনলাইনে হয়, আর সব তথ্য গুছিয়ে নিলে বসে বসেই শেষ করা যায়।
এই লেখায় আমরা দেখব রিটার্ন আসলে কী, TIN রিটার্ন সাবমিট করার নিয়ম, কী কী তথ্য লাগে, অনলাইনে ধাপে ধাপে কীভাবে জমা দেবেন, আর কোথায় কোথায় মানুষ ভুল করে।
আয়কর রিটার্ন কী?
রিটার্ন মানে এক বছরের আয়-ব্যয় আর সম্পদের হিসাব, যা আপনি নিজে জাতীয় রাজস্ব বোর্ডকে (এনবিআর) জানান। কত আয় করলেন, কোথা থেকে করলেন, কত সম্পদ আছে, কত কর দিলেন, সব এই ফরমে লিখতে হয়।
এখানে একটা ভুল ধারণা ভাঙা দরকার। রিটার্ন জমা দেওয়া আর কর দেওয়া এক জিনিস নয়। আপনার আয় করযোগ্য সীমার নিচে থাকলে রিটার্ন জমা দিতে হবে ঠিকই, কিন্তু কর হয়তো শূন্য হবে। আবার সীমার ওপরে আয় হলে হিসাব করে কর দিতে হবে। দুই ক্ষেত্রেই রিটার্ন জমা দেওয়া জরুরি। আয়ের হিসাব হয় আয়বর্ষ ধরে, আর জমা দেওয়া হয় করবর্ষে। সহজ করে বললে, ১ জুলাই থেকে ৩০ জুন পর্যন্ত যে আয় হলো, তার হিসাব পরের বছর রিটার্নে জমা দিতে হয়।
কেন রিটার্ন জমা দেবেন?
শুধু আইনের ভয়ে নয়, রিটার্ন জমা দেওয়ার বাস্তব সুবিধাও আছে:
- ব্যাংক ঋণ, ক্রেডিট কার্ড বা বড় লেনদেনের সময় আয়কর রিটার্ন আপনার আর্থিক অবস্থার প্রমাণ হিসেবে কাজ করে।
- ভিসা আবেদনে অনেক দূতাবাস আয়কর রিটার্নের কপি চায়।
- জমি, ফ্ল্যাট বা গাড়ি নিবন্ধনের মতো কাজে নিয়মিত রিটার্ন জমা থাকলে ঝামেলা কম হয়।
- সরকারি দরপত্র, ট্রেড লাইসেন্স নবায়নসহ নানা সেবায় রিটার্ন জমার রসিদ লাগে।
- ফ্রিল্যান্সার, ইউটিউবার বা অনলাইন ব্যবসায়ীদের আয় বৈধ আর নথিবদ্ধ হয়।
- রিটার্ন না দিলে দেরির জরিমানা বা অন্য জটিলতায় পড়তে পারেন।
কাদের রিটার্ন জমা দিতে হয়?
সাধারণ নিয়মে নিচের মানুষদের রিটার্ন জমা দিতে হয়:
- যাঁদের আয় করমুক্ত সীমার ওপরে
- যাঁদের TIN আছে, আয় কম হলেও
- নির্দিষ্ট কিছু সরকারি সেবা নিতে যাঁদের রিটার্ন লাগে, যেমন গাড়ির নিবন্ধন বা ট্রেড লাইসেন্স
- ব্যবসায়ী, পেশাজীবী, ফ্রিল্যান্সার ও চাকরিজীবী, যাঁদের আয় নির্দিষ্ট সীমা ছাড়িয়েছে
করমুক্ত আয়সীমা আর ন্যূনতম করের নিয়ম প্রতি বাজেটে বদলাতে পারে। এই লেখা পড়ার সময় আপনার করবর্ষের সীমা কত, তা এনবিআরের সর্বশেষ বিজ্ঞপ্তি বা বাজেট ঘোষণা থেকে মিলিয়ে নেবেন। সীমা বদলালে আপনার রিটার্নের হিসাবও বদলে যাবে।
রিটার্ন অনলাইনে জমা দেওয়া এখন বাধ্যতামূলক
এনবিআর সাধারণ ব্যক্তি করদাতাদের জন্য অনলাইনে রিটার্ন দাখিল বাধ্যতামূলক করেছে। তবে কিছু করদাতা এই বাধ্যবাধকতার বাইরে আছেন, যেমন প্রবীণ নাগরিক, বিশেষ চাহিদাসম্পন্ন ব্যক্তি, বিদেশে থাকা বাংলাদেশি, মৃত করদাতার প্রতিনিধি এবং বাংলাদেশে কর্মরত বিদেশি নাগরিক। এঁরা কর কমিশনারের অনুমোদন নিয়ে কাগজে রিটার্ন জমা দিতে পারেন।
আরেকটি সুবিধা হলো, অনলাইনে রিটার্ন দিতে এখন আলাদা কাগজ বা নথি আপলোড করতে হয় না। শুধু প্রয়োজনীয় তথ্য ঠিকমতো লিখলেই চলে। জমা দেওয়ার পর সিস্টেম নিজে থেকেই প্রাপ্তি রসিদ তৈরি করে।
রিটার্ন জমা দেওয়ার আগে কী কী তথ্য লাগবে?
কাগজ আপলোড না লাগলেও তথ্য কিন্তু হাতের কাছে থাকতে হবে। ফরম পূরণের মাঝখানে কাগজ খুঁজতে গেলে সময় নষ্ট হয়, ভুলও হয়। আগে থেকে এগুলো গুছিয়ে রাখুন:
১. ব্যক্তিগত তথ্য: TIN, NID নম্বর, ঠিকানা, পেশা, ইমেইল আর নিবন্ধিত মোবাইল নম্বর।
২. আয়ের তথ্য:
- চাকরিজীবীদের জন্য বেতনের বিবরণী (বেতন, ভাতা, বোনাস), অফিস থেকে দেওয়া বেতন সনদ আর উৎসে কর কাটার হিসাব
- ব্যবসায়ীদের জন্য বছরের বিক্রি, খরচ ও মুনাফার হিসাব
- বাড়ি ভাড়া থেকে আয় থাকলে ভাড়ার পরিমাণ
- ব্যাংকে জমা টাকার সুদ বা মুনাফা
- ফ্রিল্যান্সিং বা অনলাইন আয় থাকলে মোট প্রাপ্তির হিসাব (ব্যাংক স্টেটমেন্ট বা পেমেন্ট প্ল্যাটফর্মের রেকর্ড)
- কৃষি, শেয়ার, লভ্যাংশ বা অন্য কোনো আয়
৩. সম্পদ ও দায়ের তথ্য: ব্যাংকে জমা, জমি, ফ্ল্যাট, গাড়ি, স্বর্ণ, শেয়ার, ঋণ ইত্যাদির বিবরণ। জমির ক্ষেত্রে দলিল অনুযায়ী মূল্য আর অবস্থান লাগতে পারে।
৪. বছরের খরচের তথ্য: পরিবারের মোট খরচ, বাড়ি ভাড়া, বিদ্যুৎ-গ্যাস-পানির বিল, সন্তানের পড়াশোনা, চিকিৎসা, ভ্রমণ। এই হিসাব মোটামুটি করলেও চলে, কিন্তু আয়ের সঙ্গে মিল থাকা চাই।
৫. কর রেয়াতের তথ্য: ডিপিএস, সঞ্চয়পত্র, জীবন বিমার প্রিমিয়াম, প্রভিডেন্ট ফান্ড, দান ইত্যাদিতে বিনিয়োগ করলে তার রসিদ বা তথ্য। এতে কর কমতে পারে।
৬. ইতিমধ্যে দেওয়া করের প্রমাণ: ব্যাংক সুদে বা বেতনে উৎসে কাটা কর, আগে পরিশোধ করা কর।
অনলাইনে TIN রিটার্ন সাবমিট করার নিয়ম
এনবিআরের ই-রিটার্ন সিস্টেমে পুরো কাজ হয়। পোর্টালের ডিজাইন সময়ে সময়ে বদলাতে পারে, তাই মেনুর নাম একটু আলাদা দেখলে ঘাবড়াবেন না। ধাপগুলো মোটামুটি একই থাকে।
ধাপ ১: অফিসিয়াল ই-রিটার্ন পোর্টালে যান।
এনবিআরের ই-রিটার্ন সেবা পাওয়া যায় etaxnbr.gov.bd ঠিকানায়, আর ওয়েবসাইটে “e-Return” অপশন আছে। ঠিকানা ভালো করে মিলিয়ে নিন। রিটার্ন জমা দিতে কাউকে টাকা দেওয়ার দরকার নেই, তাই কেউ টাকা চাইলে সাবধান।
ধাপ ২: নিবন্ধন করুন।
প্রথমবার হলে রেজিস্ট্রেশন করতে হবে। এর জন্য আপনার TIN বা NID আর বায়োমেট্রিক পদ্ধতিতে নিবন্ধিত মোবাইল নম্বর লাগবে। রিটার্ন দাখিল আর পাসওয়ার্ড পরিবর্তনের ওটিপি এই নিবন্ধিত নম্বরেই যায়। তাই সিমটা নিজের নামে আর সচল রাখুন।
ধাপ ৩: ওটিপি দিয়ে যাচাই করে পাসওয়ার্ড দিন।
মোবাইলে আসা কোড বসান। তারপর একটা শক্ত পাসওয়ার্ড ঠিক করুন আর কোথাও লিখে রাখুন। প্রতি বছর রিটার্ন দেওয়ার সময় এটা লাগবে।
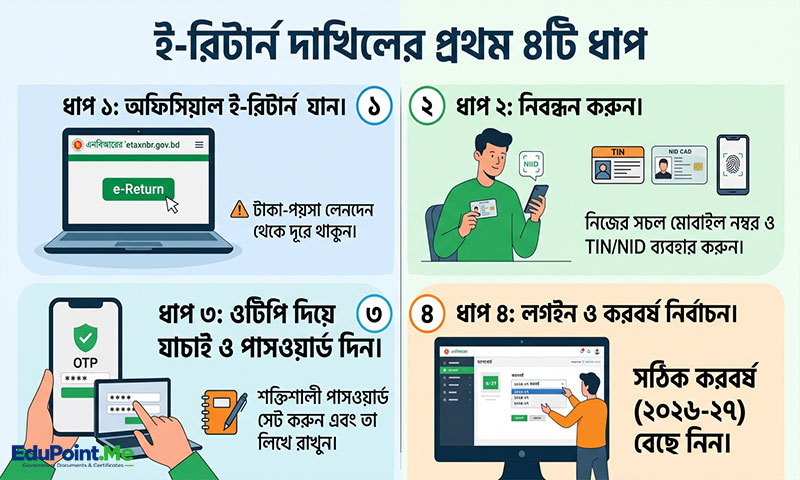
ধাপ ৪: লগইন করে নতুন রিটার্ন শুরু করুন।
ড্যাশবোর্ডে সঠিক করবর্ষটা বেছে নিন। অনেকে এখানেই গোলমাল করেন, পুরোনো বছরের রিটার্ন খুলে বসে থাকেন। ২০২৬-২৭ করবর্ষ মানে আপনার ২০২৫-২৬ আয়বর্ষের হিসাব।
ধাপ ৫: ব্যক্তিগত তথ্য মিলিয়ে নিন।
নাম, TIN, ঠিকানা, পেশা, করদাতার ধরন ঠিক আছে কি না দেখুন। কিছু তথ্য আগে থেকে বসানো থাকে। ভুল থাকলে সংশোধন করুন।
ধাপ ৬: আয়ের তথ্য দিন।
বেতন, ব্যবসা, বাড়ি ভাড়া, সুদ, ফ্রিল্যান্সিং, যেসব উৎস থেকে আয় হয়েছে, সেগুলোর আলাদা আলাদা ঘর পাবেন। যেটা আপনার জন্য প্রযোজ্য নয়, সেটা ফাঁকা বা শূন্য রাখুন। আন্দাজে কোনো সংখ্যা বসাবেন না।

ধাপ ৭: সম্পদ ও দায়ের বিবরণ দিন।
ব্যাংক হিসাব, জমি, ফ্ল্যাট, গাড়ি, ঋণ সবই দিতে হবে। এক বছর আগের রিটার্নের সঙ্গে এবারের সম্পদের বিবরণ মিলিয়ে দেখুন। সম্পদ বাড়লে বাড়তি টাকাটা কোথা থেকে এল, তার ব্যাখ্যা আয়ের হিসাবে থাকা উচিত।
ধাপ ৮: খরচের বিবরণ লিখুন।
পরিবারের বছরের মোট খরচ আলাদা আলাদা খাত ধরে লিখুন।
ধাপ ৯: কর রেয়াতের তথ্য দিন।
বিনিয়োগ বা দান থাকলে তার পরিমাণ লিখুন। সিস্টেম নিজেই রেয়াতের হিসাব করে কর কমিয়ে দেখাবে।
ধাপ ১০: কর হিসাব দেখুন।
সব তথ্য দেওয়ার পর সিস্টেম আপনার মোট করযোগ্য আয় আর প্রদেয় কর হিসাব করে দেখাবে। আগে দেওয়া বা উৎসে কাটা কর বাদ গেলে যা বাকি থাকে, সেটাই আপনাকে এখন দিতে হবে।
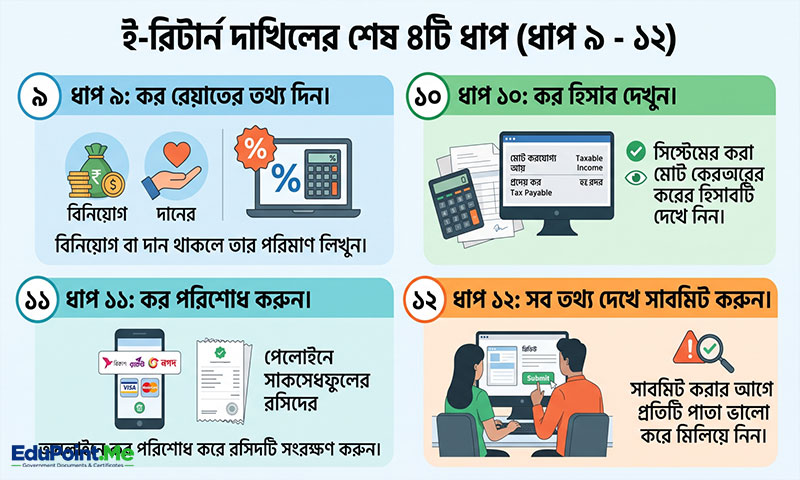
ধাপ ১১: কর পরিশোধ করুন।
কর দেওয়ার প্রয়োজন হলে অনলাইন পেমেন্ট অপশন থেকে মোবাইল ব্যাংকিং, কার্ড বা ইন্টারনেট ব্যাংকিংয়ে দেওয়া যায়। পরিশোধের পর পেমেন্টের রসিদ রেখে দিন।
ধাপ ১২: সব তথ্য আরেকবার দেখে সাবমিট করুন।
সাবমিট করার আগে প্রতিটি পাতা একবার ঘুরে দেখুন। নামের বানান, ঠিকানা, আয়ের অঙ্ক, সম্পদের তালিকা, সব ঠিক আছে কি না নিশ্চিত হোন। তারপর “Submit” চাপুন।
ধাপ ১৩: প্রাপ্তি রসিদ ডাউনলোড করুন।
জমা সফল হলে স্বয়ংক্রিয়ভাবে প্রাপ্তি রসিদ তৈরি হয়। এটাই আপনার রিটার্ন জমার প্রমাণ। PDF নামিয়ে ফোনে, ইমেইলে আর ড্রাইভে রেখে দিন। ভিসা, ব্যাংক বা সরকারি কাজে এটা বারবার লাগে।
রিটার্ন জমার শেষ তারিখ কবে?
ব্যক্তি করদাতাদের জন্য সাধারণ শেষ তারিখ ৩০ নভেম্বর। তবে এনবিআর অনেক সময় এই সময়সীমা বাড়ায়। গত করবর্ষেও সময় বাড়ানোর নজির আছে। তাই কোনো বছরের চূড়ান্ত তারিখ জানতে এনবিআরের সর্বশেষ বিজ্ঞপ্তি দেখুন। আমার পরামর্শ, শেষ দিনের জন্য বসে থাকবেন না। শেষ সপ্তাহে হাজার হাজার মানুষ একসঙ্গে পোর্টালে ঢোকে, সার্ভার ধীর হয়ে যায়, ওটিপি আসতে দেরি হয়। কয়েক দিন আগে করে ফেলুন।
রিটার্ন জমা দিতে না পারলে?
অনলাইন রেজিস্ট্রেশনে জটিলতার কারণে কোনো সাধারণ করদাতা অনলাইনে রিটার্ন জমা দিতে না পারলে সংশ্লিষ্ট অতিরিক্ত বা যুগ্ম কর কমিশনারের অনুমোদন নিয়ে কাগজে রিটার্ন দেওয়ার সুযোগ আছে। কোনো সমস্যায় পড়লে এনবিআরের কল সেন্টার বা অনলাইন সহায়তা সেবায়ও যোগাযোগ করতে পারেন।
যাঁরা আগে কখনো রিটার্ন দেননি
অনেকের TIN আছে, কিন্তু এক বছরও রিটার্ন দেওয়া হয়নি। তাঁদের জন্য নিয়ম আছে, কিন্তু সুযোগ-সুবিধার শর্ত সময়ে সময়ে বদলায়। আগের বছরগুলোর রিটার্ন একসঙ্গে জমা দেওয়ার অনুমতি, জরিমানা আছে কি না, কোন পদ্ধতিতে জমা দিতে হবে, এসব বিষয় এনবিআরের বিজ্ঞপ্তি দেখে বা কর আইনজীবীর কাছ থেকে নিশ্চিত হয়ে নিন।
সবচেয়ে সাধারণ ভুলগুলো
১. রেজিস্ট্রেশনে অন্যের নম্বর দেওয়া। ওটিপি যায় নিবন্ধিত নম্বরে। সেই সিম হারিয়ে গেলে বা বন্ধ হলে পরে ঝামেলা বাধে।
২. পাসওয়ার্ড লিখে না রাখা। সামনের বছর রিটার্ন দেওয়ার সময় আবার নতুন করে ঝামেলা পোহাতে হয়।
৩. আয় লুকানো বা কম দেখানো। এনবিআর ব্যাংক, ক্রেডিট কার্ড আর অন্যান্য সূত্র থেকে তথ্য মেলাতে পারে। অসংগতি ধরা পড়লে জবাবদিহি করতে হয়।
৪. সম্পদের হিসাব না মেলানো। আগের বছরের তুলনায় সম্পদ বেড়ে গেলে সেই বাড়তি টাকার উৎস দেখাতে না পারলে সমস্যা হয়।
৫. ভুল করবর্ষ নির্বাচন। পুরোনো বছরে রিটার্ন জমা দিয়ে ভাবলেন এবারেরটা হয়ে গেছে।
৬. কর পরিশোধের রসিদ না রাখা। টাকা দিয়েছেন, কিন্তু প্রমাণ নেই।
৭. দালাল বা এজেন্টের ওপর পুরো ভরসা করা। চাইলে সহায়তা নিতে পারেন, কিন্তু সব তথ্য ঠিক আছে কি না নিজে দেখে নেবেন। কারণ রিটার্নের দায় আপনার।
রিটার্ন জমার পর কী করবেন?
রিটার্ন জমা দিয়ে নিশ্চিন্ত হওয়ার আগে কয়েকটা কাজ সেরে রাখুন:
- প্রাপ্তি রসিদ ও কর পরিশোধের রসিদ নিরাপদে সংরক্ষণ করুন।
- রিটার্নের একটা কপি নিজের কাছে রাখুন।
- নিজের প্রোফাইলে তথ্য ঠিকঠাক সংরক্ষিত হয়েছে কি না একবার দেখুন।
- পরের বছর দরকার হবে, তাই বেতন সনদ, বিনিয়োগের রসিদ, ব্যাংক স্টেটমেন্ট বছরজুড়েই ফোল্ডারে জমিয়ে রাখুন।
সাধারণ কিছু প্রশ্ন
TIN আছে, কিন্তু আয় নেই। তবু কি রিটার্ন দিতে হবে?
সাধারণ নিয়মে TIN থাকলে রিটার্ন জমা দেওয়ার কথা। আয় না থাকলে বা সীমার নিচে থাকলে কর শূন্য হতে পারে, কিন্তু রিটার্ন জমার বিষয়টি আলাদা। আপনার ক্ষেত্রে সুনির্দিষ্ট কী নিয়ম, তা এনবিআরের বিজ্ঞপ্তি দেখে নিশ্চিত হোন।
রিটার্ন জমা দিতে কি কোনো ফি লাগে?
না। রিটার্ন জমা দেওয়ার জন্য এনবিআরকে আলাদা কোনো ফি দিতে হয় না। শুধু যদি করযোগ্য আয় থাকে, তাহলে হিসাব করা কর পরিশোধ করতে হবে।
ছাত্র বা ফ্রিল্যান্সাররা কি রিটার্ন দিতে পারেন?
হ্যাঁ। TIN থাকলে ছাত্র, ফ্রিল্যান্সার, ইউটিউবার, সবাই রিটার্ন জমা দিতে পারেন। আয়ের তথ্য ঠিকমতো দিলেই হলো।
ভুল রিটার্ন জমা দিয়ে ফেললে কী করব?
ভুল ধরা পড়লে সংশোধিত রিটার্ন জমা দেওয়ার সুযোগ আছে কি না, পোর্টালে বা এনবিআরের নির্দেশনায় দেখুন। বিষয়টা জটিল হলে কর আইনজীবীর পরামর্শ নেওয়া ভালো।
রিটার্ন জমার রসিদ হারিয়ে গেলে কী করব?
পোর্টালে লগইন করে আবার নামিয়ে নিতে পারবেন।
নিজে নিজে রিটার্ন দেওয়া কি সম্ভব?
হ্যাঁ। আয়ের উৎস কম আর হিসাব সহজ হলে একজন সাধারণ ব্যক্তি নিজেই পারেন। ব্যবসা, একাধিক আয়ের উৎস বা বিশাল সম্পদ থাকলে কর পরামর্শকের সাহায্য নেওয়া নিরাপদ।
শেষ কথা
রিটার্ন জমা দেওয়া ঝামেলার কাজ মনে হলেও আসলে একটু গুছিয়ে নিলেই সহজ। আগে থেকে তথ্য সাজিয়ে রাখুন, অফিসিয়াল পোর্টাল ছাড়া কোথাও তথ্য দেবেন না, আর শেষ দিনের অপেক্ষায় থাকবেন না। একবার প্রথম রিটার্নটা জমা দিয়ে ফেললে পরের বছরগুলো আরও সহজ হয়ে যায়। নিয়মিত রিটার্ন দিলে ভবিষ্যতে ঋণ, ভিসা বা ব্যবসার কাজে অনেক ঝামেলা বাঁচে।
